金融科技浪潮下的金融信息服务 创新、监管与未来
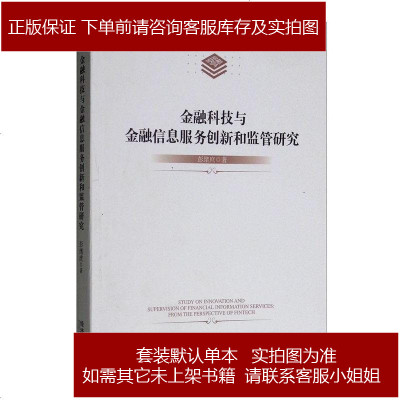
随着大数据、人工智能、区块链等前沿技术的迅猛发展,金融科技(FinTech)正以前所未有的速度重塑全球金融业态。在这一进程中,金融信息服务作为连接金融市场与消费者的关键纽带,既迎来了前所未有的创新机遇,也面临着日趋复杂的监管挑战。由《金融科技与金融信息服务创新和监管研究》一书所探讨的主题,恰是当前金融领域最为紧迫的议题之一。
一、金融科技驱动金融信息服务的创新
金融信息服务本质上是对金融数据的采集、加工、分析和传递。传统模式下,信息服务的效率较低、覆盖有限、成本高昂。而金融科技的介入,从根本上改变了这一格局:
- 数据维度的拓展:移动互联网、物联网和社交网络产生了海量非结构化数据,为信用评估、市场预测和风险定价提供了全新视角。
- 智能分析的深化:机器学习与自然语言处理技术使得从新闻、财报、研报中自动提取有效信息成为可能,智能投研、量化交易、舆情监控等应用层出不穷。
- 服务触达的普惠化:云计算降低了信息服务的门槛,中小金融机构乃至个人投资者都能获得过去只有大型机构才负担得起的实时行情、风险分析和投资建议。
- 服务模式的平台化:金融信息服务平台整合多源数据,提供一站式资讯、数据、工具和社区服务,形成聚合生态。
这些创新显著提升了金融市场的效率与透明度,但也带来了数据安全、算法歧视、信息过载等新问题。
二、创新与风险的伴生:监管的必要性
金融信息服务创新在提高效率的也可能引致系统性风险与消费者权益侵害。例如:
- 算法黑箱与市场操纵:高频交易和智能投顾中的算法若缺乏透明度和测试标准,可能引发闪崩或加重市场波动。
- 数据隐私与安全问题:大量个人金融信息被收集、聚合和分析,一旦泄露或被滥用,后果严重。
- 无牌经营与监管套利:部分打着“金融信息服务”旗号的平台实质从事信用中介或投资咨询,却游离于现有监管框架之外。
- 信息真实性挑战:虚假新闻、深度伪造等技术可能制造虚假金融信息,误导投资者决策。
因此,监管不能缺位,也不能简单套用传统机构监管的逻辑,而需探索适应金融科技特性的新型监管范式。
三、监管框架的演进与平衡
《金融科技与金融信息服务创新和监管研究》一书很可能深入探讨了以下监管路径:
- 功能监管与穿透式监管:无论金融信息服务以何种形式出现,都应按其业务实质实施相应监管,避免监管真空。
- 监管科技(RegTech):利用大数据、人工智能等技术提升监管效率和实时监测能力,实现“以技术对技术”。
- 沙盒机制与试点容错:在可控环境中测试创新产品,既鼓励创新又防范风险外溢。
- 数据治理与隐私保护:确立数据产权、流通规则和跨境流动标准,强化个人信息保护。
- 国际合作与标准协调:金融信息服务具有跨境特性,需加强国际监管协作,防止监管套利。
平衡创新与监管,关键在于确立“一致性、可预期、适度性”的原则:既不能因噎废食扼杀创新,也不能放任自流酿成危机。
四、对从业者与研究者的启示
对于金融机构、科技公司和投资者而言,理解金融科技与金融信息服务创新与监管的互动关系至关重要。企业应在合规前提下探索技术应用,将监管要求内化为产品设计的一部分;研究人员则需持续关注监管政策演变,深入分析创新案例的成败得失。
苏宁易购图书页面所提供的《金融科技与金融信息服务创新和监管研究》一书,纵览了上述诸多议题,既有理论深度又有实践参考。无论您是金融从业者、监管人士还是学术研究者,阅读该书都将助您把握金融科技浪潮下的信息服务变局,在创新与规范之间找到稳健前行的路径。
金融科技的不仅取决于技术能做什么,更取决于我们如何治理技术。只有创新与监管协同演进,金融信息服务才能真正惠及实体经济与广大民众。
如若转载,请注明出处:http://www.firongchuang.com/product/1.html
更新时间:2026-10-07 01:32:33